 微信公众号
 微信视频号
微信公众号
微信视频号

今,但凡要预测钻井完井作业规模或是油气产量,都必须把人工智能快速增长带来的影响纳入考量。
各大超大规模云服务商斥资数百亿美元,在美国各地兴建大型数据中心园区,各方都在竞相保障电力供给。单座数据中心如今就需要数百兆瓦的持续供电;已公布的规模最大项目,其耗电量几乎可以媲美大型都市。
与传统工商业用电负荷不同,人工智能数据中心全天候不间断运行,形成持续的基荷用电需求,从根本上改变了电力生产与输送模式。公用事业企业将承担大部分供电任务,但如此大的用电规模以及可靠性要求,已经重塑发电规划、输电投资与燃料采购逻辑。
上游行业正受益于液化天然气出口持续走高,而数据中心的扩张带来一个关键问题:支撑新一轮人工智能基础设施建设,还需要新增多少天然气?
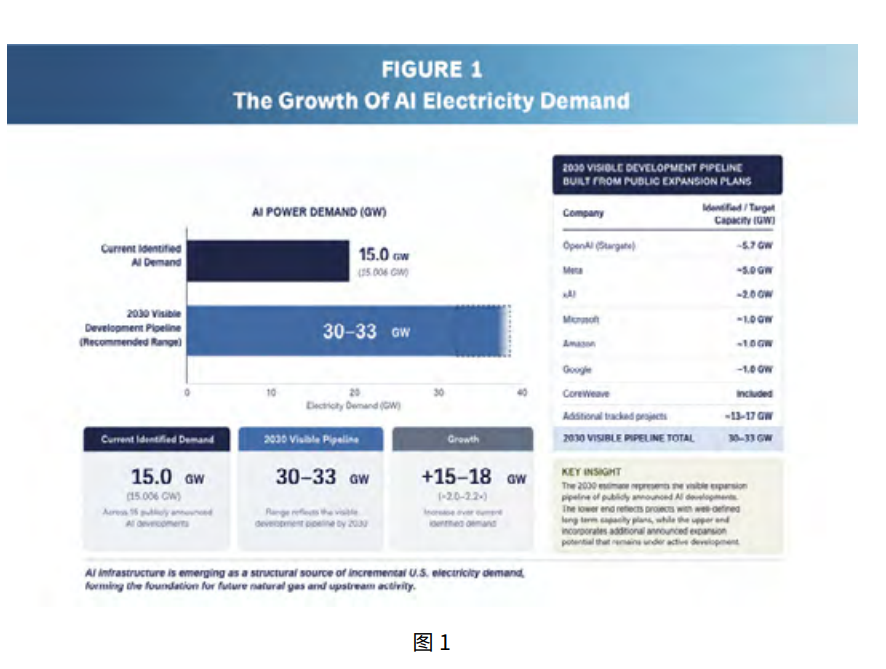
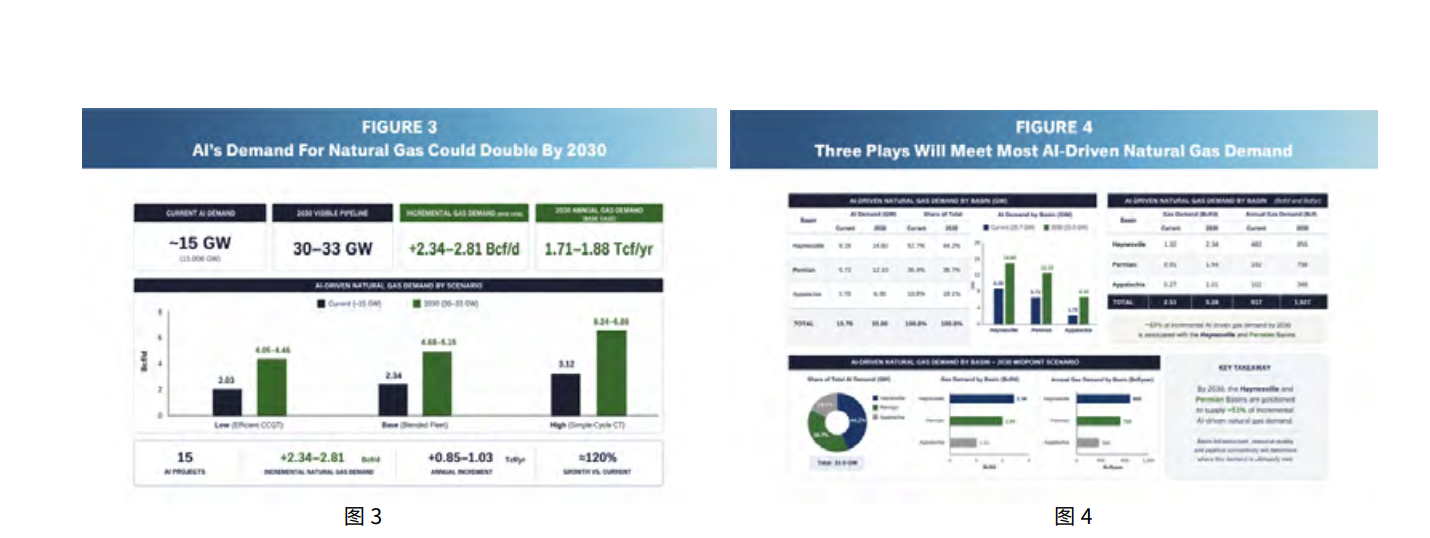
普莱默远景(Primary Vision)的人工智能电力需求数据库,目前已跟踪 15 个公开披露的人工智能建设项目,已识别电力需求约 15.7 吉瓦。根据该数据库,到 2030 年,美国已披露规划的人工智能项目潜在电力需求约为 30-33 吉瓦。
文中取 30 吉瓦作为中间参考值,对应那些已充分披露长期扩建计划的项目;区间上限则包含其余已公布但细节尚未完全落地的新建及扩建项目。
该数据库统计,OpenAI 牵头项目对应已识别用电需求约 5.7 吉瓦,Meta 为 5.0 吉瓦,xAI 为 2.0 吉瓦,微软、亚马逊、谷歌各约 1 吉瓦。以上数据全部来自公开项目及扩建规划,并非主观假设的理论产能。
虽然部分项目难免出现延期、规模缩减甚至取消,但新的项目仍在不断立项。因此 33 吉瓦情景,只是基于当前公开项目管线的中间判断,并非对人工智能最终用电规模的激进预测。
但对于上游行业而言,电力需求仅仅是起点。油气生产商并不直接响应兆瓦级用电指标,而是响应燃料需求。若要研判人工智能的长期影响,就需要一套统一分析框架,把耗电量折算为天然气需求量。
电力需求单位为吉瓦,上游市场统计单位为十亿立方英尺 / 日(Bcf/d)。
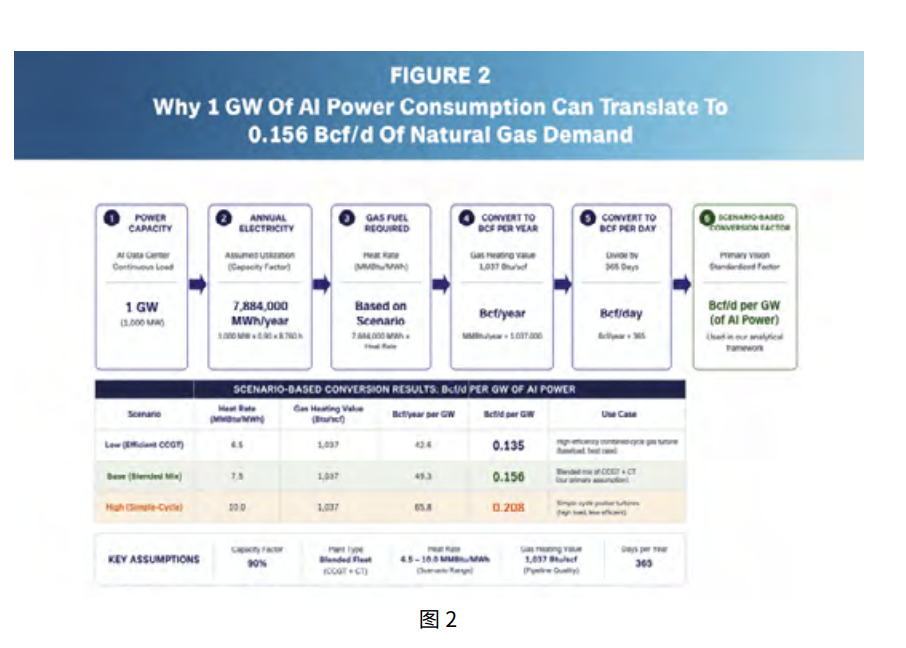
普莱默远景采用标准化工程换算模型,将人工智能持续用电负荷折算成等效天然气消耗量,打通两套计量体系。
该方法以 90% 的容量因子,把装机功率换算成年发电量;再结合热耗率取值确定燃料消耗量;之后按照管输天然气热值 1037 英热单位 / 标准立方英尺,换算得到以十亿立方英尺 / 日为单位的天然气需求。
依据发电设备效率,该模型得到三组工程换算系数:高效联合循环燃气轮机(CCGT)对应每吉瓦电力消耗 0.135 十亿立方英尺 / 日天然气;联合循环机组与简单循环燃气轮机混合机组为每吉瓦电力消耗 0.156 十亿立方英尺 / 日,作为本文基准情景;简单循环燃气轮机则达到每吉瓦电力消耗 0.208 十亿立方英尺 / 日。
这套框架用于多情景分析,并非预测未来电源结构。随着人工智能基础设施扩张,可以在不同天然气发电占比假设下,统一评估天然气需求,建立人工智能用电需求与上游天然气市场之间的量化分析纽带。
将该模型应用于人工智能电力需求数据库可以看出,人工智能有望成为新增结构性天然气需求的重要来源。
按照 2030 年已披露项目管线 30-33 吉瓦的规模测算:高效联合循环机组(低情景)下天然气需求 4.05-4.46 十亿立方英尺 / 日;混合机组(基准情景)下为 4.68-5.15 十亿立方英尺 / 日;简单循环机组(高情景)下为 6.24-6.86 十亿立方英尺 / 日。
本分析假设人工智能用电全部由天然气发电机组供给,仅区分发电设备效率差异。如果天然气发电占比下降,对应天然气需求会按比例降低。
即便如此,无论采用何种电源组合,人工智能带来的天然气增量需求仍十分可观;核心不确定因素,是承担该用电负荷的发电机组整体效率。同等发电量条件下,高效联合循环电厂比简单循环燃气轮机消耗的天然气更少。
需要着重说明:人工智能基础设施不同于季节性需求或短期市场周期,它属于持续工业负荷,设备服役周期长达数十年,会带来稳定、长期性的天然气增量需求。
根据普莱默远景的分配测算框架,海恩斯维尔盆地与二叠纪盆地将承接人工智能带来的绝大部分天然气增量需求。
海恩斯维尔盆地拥有丰富干气储量,因此将分得最大份额。该盆地直接接入墨西哥湾沿岸管网,临近增长最快的液化天然气出口通道;即便不考虑数据中心带来的新增需求,作业商本身就具备充分动力提升作业规模。
二叠纪盆地将承接约 36%-37% 的增量需求。该区域伴生气产量充足,外输管网持续扩建,可向美国境内多个需求增长区域供气。
阿巴拉契亚盆地同样具备供应增量天然气的潜力,这里仍是北美规模最大、成本最低的天然气资源区之一。尽管近年受管网瓶颈制约产量增长,但该盆地储量储备充足,现有生产配套设施完备。
经测算,按照 2030 年公开项目管线、混合机组基准情景,海恩斯维尔与二叠纪合计承接约 81% 人工智能新增天然气需求,对应增量规模 3.9-4.3 十亿立方英尺 / 日(折合 1.4-1.6 万亿立方英尺 / 年)。
其中海恩斯维尔贡献约 2.1-2.3 十亿立方英尺 / 日,二叠纪约 1.8-1.9 十亿立方英尺 / 日,阿巴拉契亚约 0.9-1.0 十亿立方英尺 / 日。
需求高度集中也说明,人工智能不会让美国天然气市场实现普适性增产红利;真正的机遇集中在那些具备储量、外输能力和配套设施,能够支撑长期增产的盆地。
如果人工智能催生新的结构性天然气需求,接下来要回答上游行业该如何应对。
完井作业是连接大宗商品需求与产量增长的桥梁。商品价格决定资本投向,但只有完成完井作业、井投入生产,产量才能实现提升。研判市场所处周期,不能只看钻井活动,更要关注产量前置的各项运行指标。
这些运行指标可以揭示产量数据难以反映的行业现状。产量数据统计周期长,往往只能反映行业过往状态,而非未来走向。产量数据固然有参考价值,但单纯依靠产量数据,有时会忽略市场变化,低估正在演化的行业趋势。
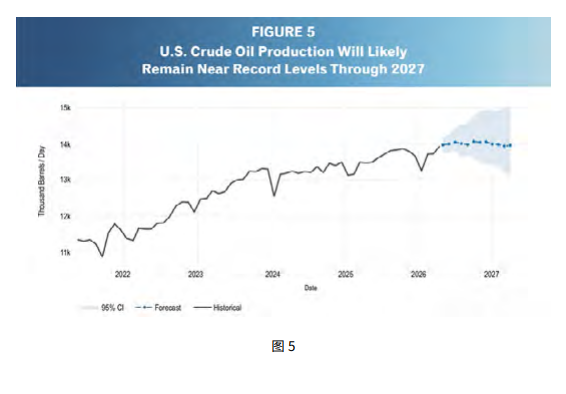
举例而言,美国能源信息署公布 2026 年 4 月美国原油产量达到 1393.4 万桶 / 日,不少行业人士开始讨论产量何时突破 1400 万桶 / 日。
我们认为更关键的问题在于,行业是否已经进入可持续增产周期,能够接连刷新产量纪录。根据截至 1 月份的产量展望,答案是肯定的。事实上,未来 6 个月美国或将创下四次新的产量纪录。
该预测主要依托完井作业分布、单井预期产量等详实数据。值得关注的是,即便压裂作业机组统计数(Frac Spread Count ™)仅有小幅变动,美国依旧可以不断刷新产量纪录。该指标统计全美每周投入作业的水力压裂机组数量。
普莱默远景预计,至少到 11 月,活跃压裂机组数量将维持在接近 200 套的水平。作业规模将遵循季节性规律:8 月受天气影响作业有所走弱,秋季迎来反弹;临近年末,受作业商预算耗尽影响再度回落。
当前市场条件下,若不新增大量设备与人力投入,美国完井作业实际上限约为 225 套活跃机组。
初看之下,完井设备规模保持相对稳定,而产量持续走高,二者似乎相互矛盾,背后原因在于完井效率提升。
普莱默远景通过自研压裂效率指数(FEI),对比每周压裂作业量与在役压裂机组数量,该指数衡量单套机组完成的作业工作量。过去一年,压裂效率指数提升约 10%。这意味着在完井设备总量基本不变的前提下,作业商可以完成更多压裂施工。
效率提升来源于更长的水平段、更高泵注强度、自动化装备、优化完井设计、压裂化学药剂迭代以及持续的工艺优化;而人工智能、机器学习、高级数据分析正越来越多地成为推动上述进步的核心驱动力。
效率提升是美国完井市场最重要的结构性变化之一:完井设备投入保持理性,而作业产出持续提高。因此,美国油气产量不断刷新纪录,并不需要压裂机组数量同比例增长。
基础设施建设也支撑上述判断。二叠纪一批新建外输管线项目,包括白水中游公司的黑梳山管道、能源转运公司的休・布林森管道,将在未来数月逐步缓解伴生气外输瓶颈。未来数年规划的更多管线扩建项目,进一步保障基础设施可以匹配产量增长。
人工智能数据中心并非这一前景的唯一驱动因素。除人工智能之外,液化天然气出口、工业消费、发电用气、管道外输、韧性较强的国内经济,同样属于天然气结构性需求来源。多重需求共同推高美国天然气长期前景,也意味着行业必须维持持续的完井作业投入。
归根结底,讨论人工智能,本质就是讨论电力;讨论电力,本质就是讨论天然气;讨论天然气,最终落脚到钻井与完井。
正如分析所示,如果未来十年人工智能带来数十亿立方英尺每日规模的天然气增量需求,美国生产商必须持续提升完井效率与作业产能,匹配新增用气需求。而从各产区以及全国层面的技术进展来看,行业正在朝着这个方向前进。

 京公网安备11010502053156号